Intégrer le risque climatique dans votre projet de développement
L’évolution climatique représente de plus en plus de risques pour les entreprises industrielles et pèse lourd dans l’activité des assureurs.
La question se pose si notre système d’assurance pourra faire face à ces changements, et comment les entreprises peuvent anticiper ces impacts pour préserver leur continuité d’activité, la sécurité des collaborateurs et la pérennité des investissements.
Contexte et enjeux
Les phénomènes climatiques extrêmes s'intensifient et exposent les entreprises à une augmentation des risques physiques et financiers, les obligeant à intégrer les enjeux climatiques dans les stratégies de gestion des risques et de résilience.
01
Coûts doublés à terme
Les coûts des assureurs liés aux dégâts causés par les aléas naturelles (sécheresse, grêle, inondations, feux de forêt) vont doubler dans
les 25 prochaines années.
02
Liés aux changements climatiques
Le changement climatique représente 30 à
35 % de cette surcharge, le reste étant lié à l’aménagement du territoire.
Robustesse du système d'assurance français
01. Unique en Europe
La France dispose d'un régime d’assurance unique en Europe : universel, solidaire, partenariat public-privé.
02. Intervention de l'État
L’État intervient en cas de sinistre majeur pour éviter la faillite des assureurs.
03. Renforcer la prévention
Conditions de maintien de la robustesse : renforcer la prévention, développer la culture du risque, sensibiliser élus et entreprises.
Constats et défis
Face aux risques émergents comme la chaleur extrême, sécheresse, navigabilité des fleuves et la vulnérabilité des chaînes d'approvisionnement qui en résulte, des actions s'imposent :
01
Sensibiliser aux risques
La prévention est encore insuffisante en France comparée à des pays comme les Pays-Bas ou le Japon qui sont depuis longtemps conscients de leur exposition aux risques naturels.
02
Utiliser les outils existants
Faible culture du risque naturel : les outils existent : plans communaux, PPRI, fonds Barnier, … mais sont sous-utilisés.
Actions prioritaires pour les entreprises
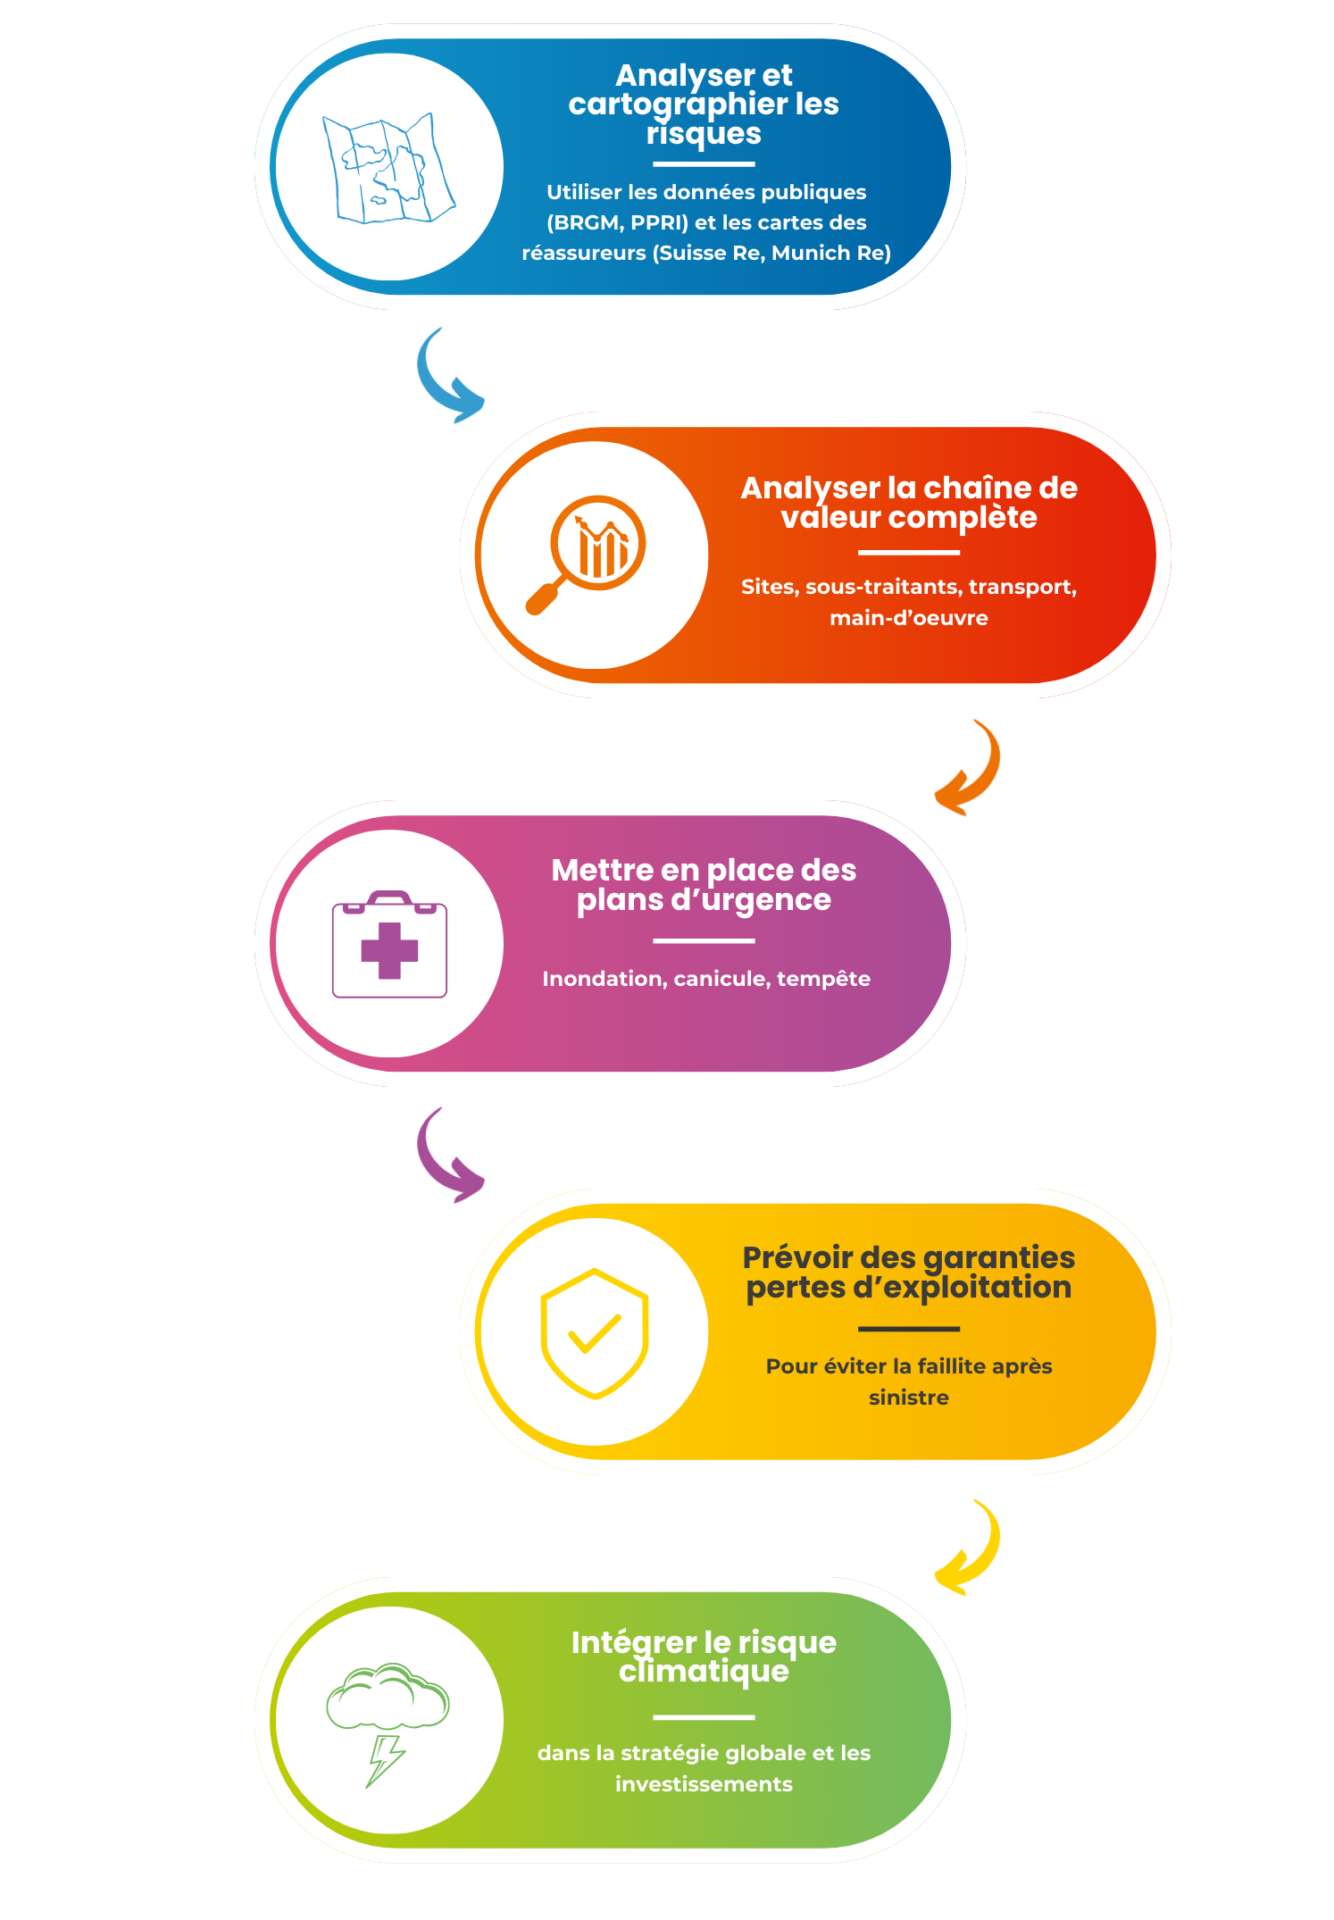
Rôle des experts courtiers
01. Diagnostic
Diagnostic complet des expositions et modélisation des scénarios.
02. Conseil
Conseil pour la mitigation : investissements prioritaires, adaptation de la supply chain
03. Solutions innovantes
Solutions innovantes : assurance paramétrique, auto-assurance, captives.
04. Dimension pédagogique
Développer la culture du risque
CONCLUSION
Le risque climatique n’est pas une fatalité : anticipation, prévention et innovation sont les clés pour maintenir la résilience des entreprises et la stabilité du système assurantiel.
Les entreprises doivent agir dès maintenant pour intégrer ces enjeux dans leur stratégie.