Comptabilité des flux matières
(MFCA) : Material Flow Cost Accounting - norme ISO 14051
La « Comptabilité des flux matières » (MFCA, pour Material Flow Cost Accounting – norme ISO 14051) est une méthode de comptabilité pour mieux comprendre et gérer les flux de matériaux et d’énergie, ainsi que les coûts associés.
C’est un outil utile pour les entreprises cherchant à améliorer leur performance environnementale et économique en optimisant l’utilisation des matériaux et de l’énergie. Elle offre une approche structurée pour identifier et quantifier les pertes, ce qui permet de prendre des décisions pour améliorer l’efficacité des processus de production.
Le saviez-vous ?
Le coût de gestion des déchets ne représente que 7 % du coût complet ! 93 % des coûts cachés proviennent de :
- Coût de la matière première jetée
- Coût des systèmes de production (humains + machines)
- Coût de l’énergie utilisée pour produire ces déchets
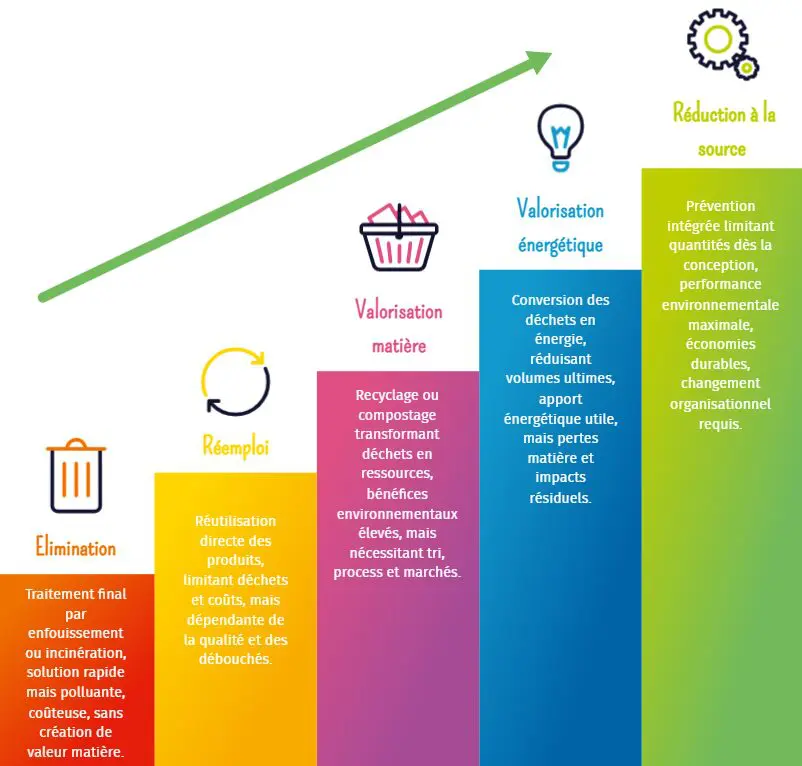
Méthodologie en 4 étapes
01
Manufacture
Rassembler les données sur les flux de matériaux et d’énergie
02
Analyse
Rassembler les données sur les flux de matériaux et d’énergie
03
Quantification
Rassembler les données sur les flux de matériaux et d’énergie
04
Amélioration
Rassembler les données sur les flux de matériaux et d’énergie
Secteur d’application
Triple impact
Pour approfondir
Guides et outils méthodologiques
Retours d’expérience sectoriels
Industrie chimique et plastique
Cadres réglementaires et normatifs
Règlement (UE) 2024 sur les matières premières critiques (mai 2024) :
Directive (UE) 2023/1791 et règlement (UE) 2018/1999